
SAMENVATTING:
REGISTRATIERECHT
INLEIDING
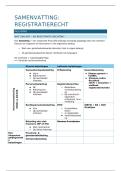
WAT ZIJN ERF – EN REGISTRATIE RECHTEN?
Een belasting = een verplichte financiële bijdrage eenzijdig opgelegd door de overheid
(fiscus) om uitgaven te financieren in het algemeen belang
Niet voor geïndividualiseerde diensten (niet in eigen belang)
Vb geïndividualiseerde dienst: retributie (vb tolwegen)
De overheid <- belastingplichtige
=> Verticale rechtsverhouding
Directe belastingen Indirecte belastingen
Vennootschapsbelasting Erfbelasting Gewestbelasting
Venn Vlaams gewest =
Rijksinwoner VLABEL
Op wereldwijd Vlaamse codex
inkomen fiscaliteit
(VCF) + besluiten +
Personenbelasting Registratierechten
wetboek
NP Belastbare registratierechten
Inkomstenbelasting
Rijksinwoner rechtshandeling
WIB92 & KB/WIB
Op wereldwijd en
inkomen Bij overdracht
eigendom,
schenking, huur,
verdeling
Rechtspersonenbelasting BTW WBTW + KB + EUR
Richtlijen
Vzw 6 belastbare
Op wereldwijd feiten
inkomen 2 vrijgestelde
Verbruiksbelasti
ng
Belasting der niet- Douane & accijnzen
inwoners (NP of VN)
Niet rijksinwoner
Op lokaal inkomen
Met Provincie- &
inkomsten gemeentebelasting
gelijkgesteld
Verkeersbelasting
e
belastingen
,Directe belastingen: Schuldenaar is NIET hetzelfde als de drager
Indirecte belastingen: Schuldenaar = drager
ART 170 Belgische Grondwet = legaliteitsbeginsel = geen belasting zonder wet
ART 171 Belgische Grondwet = éénjarigheidsbeginsel/annuiteitsbeginsel =
belastingwetten zijn maar gedurende 1 jaar geldig
ART 172 Belgische Grondwet = gelijkheidsbeginsel = gelijke gevallen moeten
gelijk behandeld worden en ongelijke gevallen moeten ongelijk behandeld worden
BelastingONTWIJKING
o = keuze van de minst belastbare weg
o (Vermijden van belastingen, maar er worden geen regels overtreden)
o TOEGESTAAN
BelastingONTDUIKING
o = Fraude
o Niet nakomen van belastingverplichtingen
o NIET TOEGESTAAN
,HOOFDSTUK 1: INLEIDING OP HET REGISTRATIERECHT EN
REGISTRATIEBELASTING
1. ZAKELIJKE EN INDIRECTE BELASTING
OLOD : INDIRECTE belastingen
o Registratierechten
o erfrechten
BTW is een ad valorem belasting
o = belasting die wordt berekend op basis van de waarde van een goed of
dienst
Toevallige en losstaande rechtshandelingen
o Wordt de rechtshandeling niet uitgevoerd, dan is er ook geen belasting
o Schuldenaar is verschillend van de drager
o Schuldenaar => moet de belasting doorstorten naar de fiscus (vaak
notaris)
o Drager => degene die de rechtshandeling gesteld heeft en van wie het
geld van de rekening gaat
BTW = federaal
Registratie en erfbelasting = gewestelijk
Verschil tussen registratierechten & erfrechten:
o Registratierechten => Beide partijen moeten in leven zijn
o Erfrechten => 1 van de 2 partijen is reeds overleden (Van erflater naar
erfgenaam)
Registratierechten = zakelijke belasting
o Er wordt geen rekening gehouden met de persoonlijke situatie van de
belastingplichtige.
o Treft enkel bepaalde rechtshandelingen.
Registratierechten = indirecte belasting
o Geheven op alleenstaande en toevallige rechtshandeling en gebeurtenis.
VOORWERP van het registratierecht ( RR)
= het afsluiten van een overeenkomst in het rechtsverkeer
o Of de overeenkomst al dan niet wordt uitgevoerd : niet belangrijk !
o Niet op een aanhoudende toestand!!
o Vb: je brengt een bod uit onder opschortende voorwaarde mits
goedkeuring lening van de bank => bod wordt aanvaard => dan is er een
overeenkomst => gaat de koop niet door? => toch registratiebelasting
verschuldigd!!
, 2. FEDERALE EN GEWESTELIJKE BELASTING
Registratierechten is van oorsprong een federale belasting maar is voor bepaalde
materies een volwaardige gewestelijke belasting
“Volwaardig”: belastbare grondslag, tarief, vrijstellingen
Welke materies?
o overdracht in België (BE) gelegen onroerend goed (ORG)
o Vestiging v/e hypotheek o/e in BE gelegen ORG
o Verdeling v/e in BE gelegen ORG
o Schenking v roerende goederen (RG) of ORG onder levenden
Registratierechten vroeger federaal, maar nu gewestelijk
o Gewesten mogen dus kiezen voor vrijstellingen, tarieven…
o Indien ze dit volledig mogen kiezen, dan spreken we over volwaardige
gewestelijke registratiebelastingen
Alle registratiebelastingen zijn registratierechten, maar niet alle registratierechten
zijn registratiebelastingen
o => Het verschil zit hem in de bevoegdheden
Federale bevoegdheid :
Materies:
o recht op huurcontracten
o contracten van vestiging van een recht van erfpacht of opstal
o registratierecht op vonnissen en arresten
Gewestelijke materie, maar welke wetgeving van welk gewest is van
toepassing ?
lokalisatieregels:
Bij de overdracht, de verdeling van, het vestigen van een hypotheek op een in BE
gelegen ORG:
o het gewest v/d ligging v/h OR goed
Bij ruil van een ORG gelegen in verschillende gewesten
o gewest van de ligging v/h OR goed met hoogste KI
Bij schenking onder de levenden:
o waar schenker rijksinwoner is.
Schenking door een rijksinwoner-rechtspersoon
o Gewest waar de rechtspersoon op het ogenblik van de schenking zijn zetel
van werkelijke leiding heeft (wissel zetel binnen de 5 jaar !)
Schenking door rijksinwoners:
o Op plaats waar schenker zijn fiscale woonplaats heeft
o Meerdere woonplaatsen gedurende laatste vijf jaar -> plaats waar
woonplaats het langst was
Schenking door niet-rijksinwoners:
o Onroerende goederen: plaats waar goed gelegen is
REGISTRATIERECHT
INLEIDING
WAT ZIJN ERF – EN REGISTRATIE RECHTEN?
Een belasting = een verplichte financiële bijdrage eenzijdig opgelegd door de overheid
(fiscus) om uitgaven te financieren in het algemeen belang
Niet voor geïndividualiseerde diensten (niet in eigen belang)
Vb geïndividualiseerde dienst: retributie (vb tolwegen)
De overheid <- belastingplichtige
=> Verticale rechtsverhouding
Directe belastingen Indirecte belastingen
Vennootschapsbelasting Erfbelasting Gewestbelasting
Venn Vlaams gewest =
Rijksinwoner VLABEL
Op wereldwijd Vlaamse codex
inkomen fiscaliteit
(VCF) + besluiten +
Personenbelasting Registratierechten
wetboek
NP Belastbare registratierechten
Inkomstenbelasting
Rijksinwoner rechtshandeling
WIB92 & KB/WIB
Op wereldwijd en
inkomen Bij overdracht
eigendom,
schenking, huur,
verdeling
Rechtspersonenbelasting BTW WBTW + KB + EUR
Richtlijen
Vzw 6 belastbare
Op wereldwijd feiten
inkomen 2 vrijgestelde
Verbruiksbelasti
ng
Belasting der niet- Douane & accijnzen
inwoners (NP of VN)
Niet rijksinwoner
Op lokaal inkomen
Met Provincie- &
inkomsten gemeentebelasting
gelijkgesteld
Verkeersbelasting
e
belastingen
,Directe belastingen: Schuldenaar is NIET hetzelfde als de drager
Indirecte belastingen: Schuldenaar = drager
ART 170 Belgische Grondwet = legaliteitsbeginsel = geen belasting zonder wet
ART 171 Belgische Grondwet = éénjarigheidsbeginsel/annuiteitsbeginsel =
belastingwetten zijn maar gedurende 1 jaar geldig
ART 172 Belgische Grondwet = gelijkheidsbeginsel = gelijke gevallen moeten
gelijk behandeld worden en ongelijke gevallen moeten ongelijk behandeld worden
BelastingONTWIJKING
o = keuze van de minst belastbare weg
o (Vermijden van belastingen, maar er worden geen regels overtreden)
o TOEGESTAAN
BelastingONTDUIKING
o = Fraude
o Niet nakomen van belastingverplichtingen
o NIET TOEGESTAAN
,HOOFDSTUK 1: INLEIDING OP HET REGISTRATIERECHT EN
REGISTRATIEBELASTING
1. ZAKELIJKE EN INDIRECTE BELASTING
OLOD : INDIRECTE belastingen
o Registratierechten
o erfrechten
BTW is een ad valorem belasting
o = belasting die wordt berekend op basis van de waarde van een goed of
dienst
Toevallige en losstaande rechtshandelingen
o Wordt de rechtshandeling niet uitgevoerd, dan is er ook geen belasting
o Schuldenaar is verschillend van de drager
o Schuldenaar => moet de belasting doorstorten naar de fiscus (vaak
notaris)
o Drager => degene die de rechtshandeling gesteld heeft en van wie het
geld van de rekening gaat
BTW = federaal
Registratie en erfbelasting = gewestelijk
Verschil tussen registratierechten & erfrechten:
o Registratierechten => Beide partijen moeten in leven zijn
o Erfrechten => 1 van de 2 partijen is reeds overleden (Van erflater naar
erfgenaam)
Registratierechten = zakelijke belasting
o Er wordt geen rekening gehouden met de persoonlijke situatie van de
belastingplichtige.
o Treft enkel bepaalde rechtshandelingen.
Registratierechten = indirecte belasting
o Geheven op alleenstaande en toevallige rechtshandeling en gebeurtenis.
VOORWERP van het registratierecht ( RR)
= het afsluiten van een overeenkomst in het rechtsverkeer
o Of de overeenkomst al dan niet wordt uitgevoerd : niet belangrijk !
o Niet op een aanhoudende toestand!!
o Vb: je brengt een bod uit onder opschortende voorwaarde mits
goedkeuring lening van de bank => bod wordt aanvaard => dan is er een
overeenkomst => gaat de koop niet door? => toch registratiebelasting
verschuldigd!!
, 2. FEDERALE EN GEWESTELIJKE BELASTING
Registratierechten is van oorsprong een federale belasting maar is voor bepaalde
materies een volwaardige gewestelijke belasting
“Volwaardig”: belastbare grondslag, tarief, vrijstellingen
Welke materies?
o overdracht in België (BE) gelegen onroerend goed (ORG)
o Vestiging v/e hypotheek o/e in BE gelegen ORG
o Verdeling v/e in BE gelegen ORG
o Schenking v roerende goederen (RG) of ORG onder levenden
Registratierechten vroeger federaal, maar nu gewestelijk
o Gewesten mogen dus kiezen voor vrijstellingen, tarieven…
o Indien ze dit volledig mogen kiezen, dan spreken we over volwaardige
gewestelijke registratiebelastingen
Alle registratiebelastingen zijn registratierechten, maar niet alle registratierechten
zijn registratiebelastingen
o => Het verschil zit hem in de bevoegdheden
Federale bevoegdheid :
Materies:
o recht op huurcontracten
o contracten van vestiging van een recht van erfpacht of opstal
o registratierecht op vonnissen en arresten
Gewestelijke materie, maar welke wetgeving van welk gewest is van
toepassing ?
lokalisatieregels:
Bij de overdracht, de verdeling van, het vestigen van een hypotheek op een in BE
gelegen ORG:
o het gewest v/d ligging v/h OR goed
Bij ruil van een ORG gelegen in verschillende gewesten
o gewest van de ligging v/h OR goed met hoogste KI
Bij schenking onder de levenden:
o waar schenker rijksinwoner is.
Schenking door een rijksinwoner-rechtspersoon
o Gewest waar de rechtspersoon op het ogenblik van de schenking zijn zetel
van werkelijke leiding heeft (wissel zetel binnen de 5 jaar !)
Schenking door rijksinwoners:
o Op plaats waar schenker zijn fiscale woonplaats heeft
o Meerdere woonplaatsen gedurende laatste vijf jaar -> plaats waar
woonplaats het langst was
Schenking door niet-rijksinwoners:
o Onroerende goederen: plaats waar goed gelegen is



