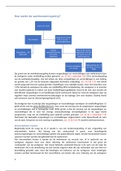
Hoe werkt de werkkostenregeling?
Loon ex art. 10 LB
Aanwijzen (art. 31 lid 1
Niet aanwijzen sub f jo. 31a LB) -->
gebruikelijkheidtoets
Verplicht Alles wat kan worden
Normaal loon --> LB werknemersloon kan aangewezen, valt in de
ingehouden niet worden vrije ruimte van 1,2%,
aangewezen tenzij het gaat om:
nihilwaardering (art. 13
Gerichte vrijstellingen
lid 3 LB jo. 3.7 en 3.8
(art. 31a LB)
URLB)
Op grond van de werkkostenregeling kunnen vergoedingen en verstrekkingen aan werknemers door
de werkgever onder eindheffing worden gebracht, art. 31 lid 1 onderdeel f LB. Dit is de kernbepaling
van de werkkostenregeling. Van het totaal van deze vergoedingen en verstrekkingen is een bedrag
ter grootte van 1,2% van de loonsom vrijgesteld (forfaitaire vrijstelling), art. 31a lid 2 LB. Het forfait
wordt aangevuld met een aantal gerichte vrijstellingen voor zakelijke kosten. Over het meerdere (van
1,2%) betaalt de werkgever bij wijze van eindheffing 80% loonbelasting. De werkgever is in principe
niet verplicht gebruik te maken van deze eindheffingsmogelijkheid. Doet hij dit niet, dan worden de
betreffende vergoedingen en verstrekkingen bij de werknemer belast en moet de werkgever daar op
reguliere wijze premies werknemersverzekeringen en de bijdrage Zvw over betalen. Daarbij wordt
ook verwezen naar de Uitvoeringsregeling LB 2011.
De werkgever kan in principe alle vergoedingen en verstrekkingen aanwijzen als eindheffingsloon. Er
geldt echter wel een gebruikelijkheidstoets. Voor zover de omvang van de aangewezen vergoedingen
en verstrekkingen niet in belangrijke mate (30%) groter is dan de omvang van de vergoedingen en
verstrekkingen die in voor het overige overeenkomstige omstandigheden in de regel wordt
aangewezen, mag van de eindheffing geen gebruik worden gemaakt, art. 31 lid 1 onderdeel f LB.
Daarnaast zijn bepaalde vergoedingen en verstrekkingen uitgezonderd, zoals bijvoorbeeld de auto
van de zaak, het genot van een woning en geldboetes, art. 31 lid 4 LB verplicht werknemersloon.
Intermediaire kosten
Regelmatig komt de vraag op of er sprake is van een kostenvergoeding of een vergoeding van
intermediaire kosten. Het belang van het onderscheid is groot: voor belastingvrije
kostenvergoedingen en verstrekkingen gelden vele gedetailleerde regels, terwijl intermediaire kosten
‘gewoon’ kunnen worden terugbetaald aan de werknemer.
Van intermediaire kosten is sprake als de werknemer op verzoek van, of in opdracht van de
werkgever uitgaven doet voor diens rekening. De werknemer functioneert in dat geval als
‘verlengstuk’ van de werkgever. Het meest bekende voorbeeld hiervan is de auto van de zaak. De
werknemer die in de uitoefening van zijn functie uitgaven doet die zijn verbonden aan een hem ter
beschikking gestelde auto, doet die betalingen ten behoeve van de werkgever. Deze betalingen
moeten worden beschouwd als het voorschieten van kosten die voor rekening van de werkgever
1
, worden gemaakt. De terugbetaling door de werkgever aan de werknemer speelt zich dan ook geheel
buiten de loonsfeer af.
Voor de beantwoording van de vraag of sprake is van een kostenvergoeding of van intermediaire
kosten is, behalve de aard van de kosten, met name van belang of de werknemer bij het maken van
de kosten uit eigen initiatief handelt. Al is dat in de praktijk soms minder van belang. Ook
representatiekosten (eten met een relatie, cadeau aan een relatie) vallen onder de noemer
intermediaire kosten.
2