
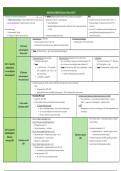
PRINCIPES INTERNATIONAAL FISCAAL RECHT
• Twee pijlers van internationale belastingheffing DT DBV verdeelt heffingsbevoegdheid (relatieve werking, schept geen belastingplicht) BEPS
o 1. Residence state (woonstaat)=> belast wereldwijd inkomen van haar inwoners • Catergorieën van inkomen > toewijzingsregels: • Actieplan met 15 punten die landen moeten hervormen, in
o 2. Source state (bronstaat)=> belast broninkomen uit die staat o Exclusief heffingsrecht belastingverdragen of in nationale recht om BE en PS te
o Gedeelde heffingsrechten gevolgd door vrijstelling (art. 23a) of verrekeningsmethode voorkomen.
• Twee centrale vragen (art. 23b) • Actie 15: MLI – multilateraal verdrag dat bepalingen van een
o 1. Aanknopingspunt? (nexus) tweezijdig (bilateraal) belastingverdrag wijzigt als er een
o 2. Toewijzing van inkomen? (Income allocation) >< unilaterale (eenzijdige) mechanismen overeenkomst (match) is.
• Natuurlijke persoon = rijksinwoner • Binnenlandse vennootschapen
o Fiscale woonplaats of zetel van fortuin in BE o Werkelijke zetel (>< WVV: statutaire zetel)
o Elk land bepaalt inwonerschap autonoom: dubbele inwonerschap mogelijk
(1) Personeel
aanknopingspunt:
=> Taxatie : wereldwijd inkomen → geen nood aan specifiek aanknopingspunt
Wie is de bp?
• (1) Onroerend inkomen: Plaats van ligging • (2) Roerend inkomen: Woonplaats van SA van de inkomsten • (3) Bezoldiging
o Vrijstelling bij wederkerigheid o SA = inwoner België + betaling niet ten laste buitenlandse VI; OF o (6°) ten laste BE schuldenaar; (7°) > 183 dagen in
STAP 1: ANALYSE o Taxatie: o SA = niet-inwoner, maar betaling ten laste van Belgische VI BE; (8°) sport/podium = 1 dag
INTERN RECHT § < 2.500 EUR netto → OV bevrijdend + o Taxatie: RV bevrijdend (art. 248), maar op brutobedrag → nadelig o Taxatie: BV niet bevrijdend → aangifte verplicht
Is er een Belgische geen aangifteplicht (uitz. Verhuur aan voor niet-inwoner met hoge kosten
(2) Materieel eigen vennootschap) § Hvj Brisal: vrijwillig aangifte ipv bevrijdende RV
aanknopingspunt?
aanknopingspunt: § ≥ 2.500 EUR → aangifte BNI
Wat wordt belast?
• Antimisbruik bepaling (art. 228, §3) : vagnet voor BNI indien inkomsten band met BE en niet belast zijn
o Optie:
§ Bevrijdende BV van 29% x 50%
§ Aangifte BNI (inkomsten en werkelijke kosten aangeven) → BV niet bevrijdend maar wordt verrekend
• Binnenlandse BP (inwoner): • (2) Halvering van BE belasting op Buitenlandse inkomsten art. 156 WIB
o Aangifte PB / VenB / RPB o PB op wereldinkomen → pro rata deel buitenlandse inkomsten → halveren =>
o Internrechtelijke correcties voor buitenlandse inkomsten (eenzijdig) "Belast" = opgenomen in belastingstelsel → vrijstelling = belast
(3) Hoe worden
§ (1) Inkomen netto aan de grens • (3) FBB
belastingen geïnd?
• Alleen: rechtsgeldige belasting + drukt op die inkomstencategorie o Belastingkrediet in de venb voor bronheffingen op I & R (niet terugbetaalbaar enkel
• OV: niet meer aftrekbaar (KI-veronderstel netto-huurwaarde) verrekenbaar)
• RV: basis = effectief ontvangen netto bedrag
• Stap 1 – Verdrag van toepassing? (art. 1) • BE= monistisch stelsel → rechtsreekse werking van verdragen
• Stap 2 – Woonstaat en bronstaat bepalen (art. 4) zonder omzetting
o NR bepaalt wie inwoner is
o Dubbele inwonerschap → tie-breaker • Interpretatie verdragstekst (art. 3)
STAP 2: ANALYSE
• Stap 3 – Wie mag belasten? (allocation, art. 6–21) o niet-gedefinieerde term → betekenis volgens intern recht
VERDRAGSRECHT o Mag worden belast → dubbele taxatie mogelijk -> art. 23 Bijzondere aspecten → conflicterende interpretaties mogelijk
Bilaterale o Shall be taxable only → exclusieve taxatie • Informatie-uitwisseling (art. 26 OESO): opheffing bankgeheim
DBV
verdragen/DBV Toepassing van het o Mag max. % → beperkte taxatie • Bijstand bij invordering (art. 27 OESO)
DBV • Stap 4 – dubbele belasting vermijden – art. 23 • Inperking internrechtelijke taxatiebevoegdheid
o Vrijstellingsmethode + progressievoorbehoud (art. 155) – KIN
§ Zie aanpassing voor gemeentelijke/provinciale opcentiemen
o Verrekeningsmethode – KEN
§ BE: indien RI in de bronstaat beperkt is belast
,


