
TEMA 3 - MODELS DE COSTOS COMPLETS I PARCIALS
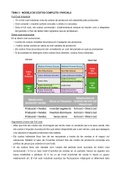
Full Cost Industrial
• En el full cost industrial, tots els costos de producci s n absorbits pels productes.
• Cost complet = resultat (unitats venudes i unitats no venudes).
• Sota el full cost, els costos comercials i d’administració sempre es tracten com a despeses
del per ode i s'han de deduir dels ingressos que es produeixen.
Direct cost evolucionat
En el direct cost evolucionat,
• nom s els costos variables de producci s'assignen als productes.
• i l'estoc sense vendre es valora al cost variable de producci .
• Els costos xos de producci s n considerats un cost del per ode en qu es produeixen.
• Si s possible es distingeix entre costos xos directes i costos xos indirectes.
Arguments a favor del Full cost
• At s que tots els costos s n incorreguts per tal de crear un producte per a la seva venda, tots
els costos s’imputen al producte ns que estan disponibles per a ser venuts, cosa que assegura
una valoraci d’aquests productes m s realista.
• Els costos indirectes xos han de ser recuperats a trav s de les vendes si el negoci vol
sobreviure. Establir el valor de l‘inventari incloent tots els costos de producci encoratja una
pol tica de preus que cobreixi el cost total.
• Si els costos xos s n tractats com costos del per ode (com succeeix en direct cost
evolucionat) i hi ha un baix nivell d'activitat de vendes en un per ode, llavors es registra una
baixa rendibilitat o p rdues. Si hi ha un alt nivell d'activitat de venda hi haur un guany
relativament alt. El Full cost industrial suavitza les uctuacions mitjan ant el diferiment dels
èéí é í
fió fi èfió ó ó ó fi é ófi ó fl ó í óé í fi í èç ó à


