
BEDRIJFSFISCALITEIT
1. Belang opleidingsonderdeel
1.1. Financiële functie
= financieren van overheidsfuncties
- Taken overheid nemen toe => Belastingontvangsten nemen toe
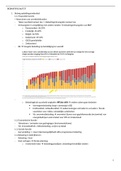
- Ontvangsten in vergelijking met andere landen: % belastingontvangsten van BNP
o Denemarken: 46,34%
o Frankrijk: 45,40%
o België: 42,92%
o Nederland: 39,33%
o OESO gemiddelde
o Zwitserland
- BE hoogste belasting op bezoldiging ter wereld
-
o Belastingdruk op arbeid weghalen Taks shift andere zaken gaan belasten
Vermogensbelasting (nog n aanwezig in BE)
Ecofiscaliteit, milieufiscaliteit ondernemingen ontraden te vervuilen / fiscale
voordelen voor milieu vriendelijke activiteiten
Vb: overwinstbelasting overwinst (boven een geplafonneerde brutowinst) van
energiebedrijven extra belast aan 90% in Griekenland
1.2. Economische functie
- Stimuleren / ontraden van gedragingen (instrumentalisme)
- Vb: innovatieaftrek, milieubelasting, accijns op tabak
1.3. Sociale functie
- Herverdeling => meer inkomensgelijkheid adhv progressieve belasting
1.4. Belasting in bedrijfsleven
- Belasting = kost
- Kost verlagen fiscale planning
o investment hubs belastingparadijzen, belastingvriendelijke landen
1
, 2. Inleidende begrippen + beginselen
Belasting
- Kenmerken
o Dwingend karakter (je moet het betalen)
o Financieel doel (bijdragen tot “grote pot”, overheidstaken)
o Geen rechtstreekse en individuele tegenprestatie
- Andere heffingen
o (Vergoedings) retributies ( vergoeding voor dienst/prestatie verleent aan individu van de
overheid/gemeente) (<-> belasting gn rechtstreekse indiv tegenprestatie)
o Sociale zekerheidsbijdragen (gn bijdrage tot “grote pot” enkel gebruikt binnen systeem sociale
zekerheid)
Belasting heffende instanties
- Federale belastingen: de federale staat
- Regionale belastigen: gewesten
o Eigen gewestbelastingen (bv. milieu)
o Opcentiemen op federale personenbelasting (« extra » personenbelasting)
- Lokale belastigen: provincies en gemeenten
= al deze instanties hebben een autonome fiscale bevoegdheid, d.w.z. kunnen zelf eigen belastingen invoeren,
door democratisch verkozen orgaan (zie ook slide 28)
Opcentiemen = een bijkomende belasting van één percent op het verschuldigde bedrag van een belasting van een
andere overheid. Zo kunnen de gewesten opcentiemen heffen op de personenbelasting.
Ruling
- Dienst voorafgaande beslissingen
o Voorafgaande beslissingen (« ruling ») over hoe de wet wordt toegepast (interpretatie) op een
bijzondere situatie of verrichting die nog geen uitwerking heeft gehad
o Procedure: schriftelijke, gemotiveerde aanvraag; kopie buitenlandse rulingaanvragen; economische
substantie in België; 3 maanden; anonieme publicatie
- Vlaamse Belastingdienst (Vlabel): belastingen waarvan de inning gebeurt door de Vlaamse overheid, bv.
inzake registratierechten
Legaliteitsbeginsel
- “no taxation without representation” => geen belasting als men niet wordt vertegenwoordicht door een
democratisch verkozen orgaan
- Art 170 grondwet : Belastingen worden ingevoerd door de “wet “(=> door democratisch verkozen orgaan)
o Kamer van Volksvertegenwoordigers (wet)
o Vlaams Parlement (decreet)
o Provincieraden, gemeenteraden (beslissing van de raad)
- Art 172 grondwet: vrijstellingen en verminderingen van belastingen worden ingevoerd door de “wet “
o Rol: rechtvaardig belastingstelsel
Gelijkheidsbeginsel Art 10,11,12,172 grondwet
- Gelijke situatie gelijk behandelen
- Verschillende situatie anders behandelen
2
, - Afwijking m gebaseerd zijn op objectief criterium dat pertinent (=relevant) is mbt het doel van de wetgever
en moet proportioneel zijn
o Vb van een afwijking: fiscaal voordeel voor een pharma bedrijf
1) Objectief criterium = uitvinding gedaan, beschermt door een patent
2) Doel wetgever = innovatie stimuleren (innovatie aftrek)
3) Proportioneel internationaal aanvaard percentage van aftrek (85% winst n belast)
Niet-retroactiviteitsbeginsel
- Rechtzekerheidsbeginsel
- Wetgever kan afwijken
o Technische fouten – misbruik
- ! referentieperiode inkomstenbelasting = hele jaar (in de loop vh jaar kan de wet wijzigen)
(absoluut verbod retroactivitiet strafwetten)
Non bis in idem (niet twee keer op hetzelfde)
- GEEN algemeen verbod dubbele belasting
- Wel Gemeenschappen en gewesten mogen geen materies belasten die de federale staat al belast
Turteltaks vlaamse energieheffing, nietig gemaakt door grondwettelijk hof => de federale overheid heft reeds een
belasting op energie verbruik, gewest mag dit niet nog eens belasting
Rechtzekerheidsbeginsel
- Het recht m voorzienbaar + toegankelijk zijn
- Vaste gedragslijn vd belastingsadmin. (=vertrouwensbeginsel)
o Maar wann in strijd met wet (legaliteitsbeginsel) => beginselen afwegen
3. Belastingontduiking, -ontwijking, -fraude en fiscale planning
Legaliteitsprincipe Alles is vrij van belasting tenzij uitdrukkelijk belast
3.1. Belastingontwijking
o Keuze van de minst belaste weg men mag zich zo organiseren zodat man zo weinig mogelijk
belasting betaald (vb: niet roken om de belasting op sigaretten n te betalen)
3.2. Belastingontduiking
o Inbreuk op de fiscale wet
o Vb. te snel afschrijven, waardoor afschrijvingskost te hoog is
3.3. Belastingfraude
o Inbreuk op de fiscale wet + opzettelijk onttrekken aan belasting
= strafbaar misbruik
3.4. Fiscale planning
o Gebruik maken van mismatches tussen belastingsystemen of de technische aspecten van een
belastingstelsel met als doel belastingen te verlagen
o Voorbeeld: Winstdelende lening
Normale situatie: BE onderneming 100 EUR winst, 25 EUR belasting
Belastingdruk halveren:
Aandelen van BE ond aanhouden via LUX vennootschap
LUX venn financierd BE ond via winstdelende lening
(als verstrekker lening krijgt men interest als vergoeding <-> aandeelhouder krijgt dividend als vergoeding
Dividenden zijn niet belastbaar* voor ontvanger, maar zijn niet aftrekbaar voor uitgever
3


