
Fiscale topics Les 1
Inleiding
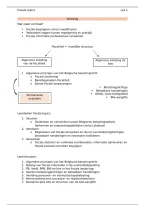
Wat staat centraal?
Fiscale begrippen correct kwalificeren
Verbanden leggen tussen regelgeving en praktijk
Fiscale informatie professioneel verwerken
Fiscaliteit = moeilijke structuur
Algemene inleiding Algemene inleiding de
van de fiscaliteit btw
Algemene principes van het Belgische belastingrecht
o Fiscaal landschap
o Basisbeginselen fiscaliteit
o Eerste fiscale toepassingen
Belastingplichtige
Belastbare handelingen
Permanente Aftrek, verschuldigdheid
evaluatie Btw-aangifte
15%
Leerdoelen fiscale topics:
1. Situeren
o Tendensen en verschillen tussen Belgische belastingstelsels
herkennen en toepassingsgebieden correct plaatsen
2. Verklaren
o Beginselen van fiscale procedure en de rol van belastingplichtigen,
belastbare handelingen en inkomsten toelichten
3. Verwerken
o Fiscale dossiers en controles voorbereiden, informatie aanleveren en
fiscale basisdocumenten begrijpen
Leerinhouden:
1. Algemene principes van het Belgische belastingrecht
2. Belang van fiscale inkomsten in de overheidsbegroting
3. PB, VenB, RPB, BNI en btw in het fiscale landschap
4. Soorten belastingplichtigen en belastbare handelingen
5. Inleiding personen- en vennootschapsbelasting
6. Kennismaking met successie- en registratierechten
7. Basisprincipes btw en structuur van de btw-aangifte
, Fiscale topics Les 1
Wat is fiscaal recht en welke juridische structuur ligt achter het begrip belasting?
Basisprincipes van de fiscaliteit (belastingen)
Fiscaal recht binnen het publiek recht (Bart De Wever: begroting van België -
> overheidsbegroting)
Wat is fiscaal recht en fiscaliteit?
Wat zijn belastingen?
Fiscaliteit / belastingen -> overheid (Vlaamse overheid, Belgische staat) =
publiek recht (overheidsdomein)
Je kunt hier niet over onderhandelen + je kunt hierover geen (nieuwe)
contracten sluiten
Belastingen opleggen binnen een bepaald kader en volgens bepaalde
regels
Ontstaat niet uit vrije wil (iemand wordt aangeduid en hij moet betalen)
o = wetsregel, wet
Privaat recht: huurovereenkomst, arbeidsovereenkomst, …
Overheid: treedt op krachtens een publiekrechtelijke bevoegdheid
Rechtsregel: bepaalt wanneer, door wie en onder welke voorwaarden belasting
verschuldigd is
Belastingplichtige: wordt door de fiscale norm in een juridische verhouding tot de
overheid geplaatst
Kern = de fiscale verplichting ontstaat niet uit een vrije overeenkomst, maar uit
een geldige rechtsnorm van een bevoegde overheid
Privaatrecht Fiscaal recht
= partijen bepalen binnen = de essentiële fiscale
wettelijke grenzen zelf hun voorwaarden liggen in een
verbintenissen rechtsregel vast
Bv: koop- of huurovereenkomst Bv: personenbelasting of btw
Leg mij het verschil uit tussen privaat en publiek recht. En wat heeft dit te


