
Deel 1: het systeem van het dubbel boekhouden
Les 2
De balansrekeningen
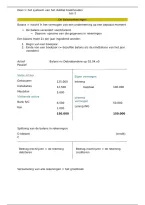
Balans = inzicht in het vermogen van een onderneming op een bepaald moment
De balans verandert voortdurend
Daarom: opname van die gegevens in rekeningen
Een balans moet 2x per jaar ingediend worden:
1. Begin van een boekjaar
2. Einde van een boekjaar (= dezelfde balans als de eindbalans van het jaar
voordien)
Actief Balans nv Debrabandere op 02.04.x0
Passief
Vaste activa Eigen vermogen
Gebouwen 125.000 Inbreng
Installaties 12.500 Kapitaal 100.000
Meubilair 5.000
Vlottende activa Vreemd
Bank R/C vermogen
6.500 50.000
Kas Lening ING
1.000
150.000 150.000
Splitsing van de balans in rekeningen:
D (debet) (credit)
C
Bedrag inschrijven = de rekening Bedrag inschrijven = de rekening
debiteren crediteren
Verzameling van alle rekeningen = het grootboek


