
Deel 1: het systeem van het dubbel boekhouden
Les 1
Inleiding
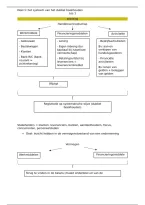
Handelsvennootschap
Werkmiddele Financieringsmiddelen Activiteite
n n
- Gebouwen - Lening - Bedrijfsactiviteiten
- Bestelwagen - Eigen inbreng (bv: Bv: aan-en
kapitaal bij naamloze verkopen van
- Klanten
vennootschap) handelsgoederen
- Bank R/C (bank
- Betalingsuitstel bij - Financiële
courant =
leveranciers = activiteiten
zichtrekening)
leverancierskrediet
Bv: lenen van
gelden + beleggen
van gelden
Wijzigt
permanent
Registratie op systematische wijze (dubbel
boekhouden)
= wettelijk geregeld (KB 29-04-2019)
Stakeholders = klanten, leveranciers, banken, aandeelhouders, fiscus,
concurrenten, personeelsleden
Doel: inzicht hebben in de vermogenstoestand van een onderneming
Vermogen
Werkmiddelen Financieringsmiddele
n
Terug te vinden in de balans (maakt onderdeel uit van de
jaarrekening)


