
Thème : 3 » L’organisation de l’activité de l’entreprise » - Année : 1 / Mana
Le bilan de l’entreprise
1. Date de création de la notion : La notion de bilan trouve ses origines dans la
comptabilité en partie double, formalisée au début du XVIe siècle.
2. Auteur ou principaux Auteurs à connaitre : Luca Pacioli, souvent cité pour son ouvrage
de 1494 qui a posé les bases de la comptabilité moderne, incluant le concept du bilan.
3. Description de la notion
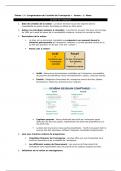
Le bilan est un document comptable qui présente à un moment donné la
situation patrimoniale de l’entreprise, reflétant ce qu’elle possède (actifs) et ce
qu’elle doit (passifs). On dit que c’est une « photo ».
Points clés à retenir :
Actifs : Ressources économiques contrôlées par l’entreprise, susceptibles
de produire des bénéfices futurs (immobilisations, stocks, créances clients).
Passifs : Obligations financières de l’entreprise envers des tiers (dettes
fournisseurs, emprunts, provisions pour risques).
Capitaux propres : Valeur résiduelle des actifs de l’entreprise après
déduction de tous les passifs, représentant les droits des propriétaires sur
les actifs nets.
Le bilan est structuré en deux parties équilibrées : l’actif et le passif, dont la
somme doit être identique, reflétant l’équation comptable fondamentale.
4. Lien avec d'autres notions du programme
L’équilibre financier de l’entreprise : Le bilan offre une vue d’ensemble de la
structure financière et de la stabilité de l’entreprise.
Les différents modes de financement : Les sources de financement de
l’entreprise sont représentées dans les passifs et les capitaux propres du bilan.
5. Utilisation de la notion en management


