

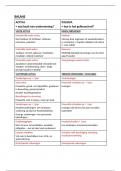
BALANS
ACTIVA PASSIVA
= wat bezit een onderneming? = hoe is het gefinancierd?
VASTE ACTIVA EIGEN VERMOGEN
Immateriële vaste activa Kapitaal
Niet tastbaar of zichtbaar: software, Inbreng door eigenaars of aandeelhouders,
octrooien, patenten in contanten (= liquide middelen) of natura
(= vast actief)
Materiële vaste activa Reserves
Tastbaar: terrein, gebouw, installaties, Wettelijk bepaald percentage van de winst
meubilair, rollend materieel apart houden
Financiële vaste activa Overgedragen winst/verlies
Aandelen in dochterbedrijf of bedrijf met
‘banden’ of deelneming, doel = lange
termijn houden in bedrijf
VLOTTENDE ACTIVA VREEMD VERMOGEN / SCHULDEN
Vorderingen op > 1 jaar Voorzieningen
Voorraden Financiële schulden op > 1 jaar
Productie: grond- en hulpstoffen, goederen Leningen
in bewerking, gereed product
Handel: handelsgoederen
Bestellingen in uitvoering
Productie: niet in massa, maar op maat
Vorderingen op < 1 jaar Financiële schulden op < 1 jaar
Handelsvorderingen: ivm verkopen, Leningen die binnen het jaar vervallen,
vordering op klant of handelsdebiteur kaskrediet
Overige vorderingen: ivm personeel,
belastingen…
Geldbeleggingen Handelsschulden < 1 jaar
Niet vrij over te beschikken: aandelen, Ivm aankopen: leveranciersschulden
obligaties… met als doel snel rendement
Liquide middelen Schulden mbt bezoldiging, belasting,
Vrij over te beschikken: kas, zicht- en resultaatverwerking
spaarrekening
Overlopende rekeningen Overlopende rekeningen
,Resultatenrekening
KOSTEN OPBRENGSTEN
= offers, input van bedrijfsactiviteiten = meerwaarden, output van
bedrijfsactiviteiten
Bedrijfskosten Bedrijfsopbrengsten
Aankoop handelsgoederen: Omzet: normale verkopen van goederen of
handelsonderneming dienstprestaties
Aankoop grond- en hulpstoffen: Andere bedrijfsopbrengsten nav niet
productieonderneming normale of andere bedrijfsactiviteit
Diensten en diverse goederen: diverse Bv. maandelijkse huuropbrengsten
ondersteunende dienst/goed magazijn
Bezoldigingen en sociale lasten: alles ivm
personeel
Afschrijvingen en waardeverminderingen
Andere bedrijfskosten: nav niet normale en
andere bedrijfsactiviteit, bv. aankoop
boeken in een restaurant om te verkopen
Financiële kosten Financiële opbrengsten
Nav financiële transacties Nav financiële transacties
Bv. rente lening, negatief Bv. rente spaarrekening, positief
wisselkoersverschil, betalingskorting bij wisselkoersverschil, betalingskorting bij
verkoop aankoop
Niet-recurrente kosten Niet-recurrente opbrengsten
Nav niet regelmatige, uitzonderlijke Nav niet regelmatige, uitzonderlijke
activiteiten activiteiten
Bv. herstellingskosten nav diefstal, Bv. meerwaarde uitzonderlijke verkoop vast
minderwaarde uitzonderlijke verkoop actief, uitbetaling schadeverzekering
laptop
Wat is de link tussen de balans en resultatenrekening? Bij de start van het boekjaar wordt
een beginbalans opgemaakt. Dit vermogen wijzigt doorheen het boekjaar door de kosten en
opbrengsten. Dit wordt door een resultatenrekening in rekening gebracht. Op het einde van
het boekjaar wordt dit resultaat in de eindbalans verwerkt. (= resultaatverwerking)
MAR = Minimum Algemeen Rekeningstelsel
,Proef- en saldibalansen
Het geef een overzicht van alle gebruikte grootboekrekeningen met als doel controle te
hebben over de registraties en het resultaat kunnen bepalen.
In een proefbalans kan je het debet en credit totaal zien per grootboekrekening.
In een saldibalans kan je het debet- of creditsaldo zien per grootboekrekening
Stappenplan van begin- tot eindbalans
HOOFDSTUK 2: REGISTRATIE VAN DE AAN- EN VERKOOPCYCLUS
Aankopen, betaling en creditnota
, AF 1: Aankoop HG voor 1.000,00 EUR
K + D 60400 Aankoop HG 1.000,00
A + D 41100 Terug te vorderen btw 210,00
P + C 44000 Leveranciers 1.210,00
AF 16: Aankoop laptop van 1.000,00 EUR voor lange termijn
A + D 23000 Installaties, machines en uitrusting: AW 1.000,00
A + D 41100 Terug te vorderen btw 210,00
P + C 44000 Leveranciers 1.210,00
! Opgelet: btw soms slechts gedeeltelijk terugvorderbaar
Ondernemingen kunnen enkel bij aankopen voor beroepsdoeleinden de btw volledig
terugvorderen. Sommige aankopen zijn gedeeltelijk voor privégebruik.
Btw op personenwagens: max 50% terugvorderbaar
Btw op autokosten: max 50% terugvorderbaar
Btw op relatiegeschenken: duurder dan 50EUR niet terugvorderbaar
Btw op restaurantkosten: niet terugvorderbaar
Het gedeelte dat niet terugvorderbaar is, wordt toegevoegd aan de aankoop (kost of actief).
AF 20: Aankoop van personenwagen van 1.000,00 EUR voor lange termijn
A + D 24100 Rollend materieel AW 11.050,00
A + D 41100 Terug te vorderen btw 1.050,00
P + C 44000 Leveranciers 12.100,00
B9: Betaling bovenstaande AF
P - D 44000 Leveranciers 12.100,00
A - C 55000 KI: R/C 12.100,00
Een inkomende of ontvangen creditnota (ICN of OCN) is een correctie van de
aankoopfactuur. Dit kan bij retour (teruggestuurde of niet-aanvaarde goederen), fouten (bij
opmaking AF of niet-geleverde goederen en commerciële kortingen.
OCN 1: HG ter waarde van 200,00 EUR teruggestuurd
P - D 44000 Leveranciers 242,00
A - C 41100 Terug te vorderen btw 42,00
K - C 60400 Aankoop HG 200,00
Verkopen, inning en creditnota
VF 1: Verkoop van HG ter waarde van 1.000,00 EUR
A + D 40000 Handelsdebiteuren 1.210,00
ACTIVA PASSIVA
= wat bezit een onderneming? = hoe is het gefinancierd?
VASTE ACTIVA EIGEN VERMOGEN
Immateriële vaste activa Kapitaal
Niet tastbaar of zichtbaar: software, Inbreng door eigenaars of aandeelhouders,
octrooien, patenten in contanten (= liquide middelen) of natura
(= vast actief)
Materiële vaste activa Reserves
Tastbaar: terrein, gebouw, installaties, Wettelijk bepaald percentage van de winst
meubilair, rollend materieel apart houden
Financiële vaste activa Overgedragen winst/verlies
Aandelen in dochterbedrijf of bedrijf met
‘banden’ of deelneming, doel = lange
termijn houden in bedrijf
VLOTTENDE ACTIVA VREEMD VERMOGEN / SCHULDEN
Vorderingen op > 1 jaar Voorzieningen
Voorraden Financiële schulden op > 1 jaar
Productie: grond- en hulpstoffen, goederen Leningen
in bewerking, gereed product
Handel: handelsgoederen
Bestellingen in uitvoering
Productie: niet in massa, maar op maat
Vorderingen op < 1 jaar Financiële schulden op < 1 jaar
Handelsvorderingen: ivm verkopen, Leningen die binnen het jaar vervallen,
vordering op klant of handelsdebiteur kaskrediet
Overige vorderingen: ivm personeel,
belastingen…
Geldbeleggingen Handelsschulden < 1 jaar
Niet vrij over te beschikken: aandelen, Ivm aankopen: leveranciersschulden
obligaties… met als doel snel rendement
Liquide middelen Schulden mbt bezoldiging, belasting,
Vrij over te beschikken: kas, zicht- en resultaatverwerking
spaarrekening
Overlopende rekeningen Overlopende rekeningen
,Resultatenrekening
KOSTEN OPBRENGSTEN
= offers, input van bedrijfsactiviteiten = meerwaarden, output van
bedrijfsactiviteiten
Bedrijfskosten Bedrijfsopbrengsten
Aankoop handelsgoederen: Omzet: normale verkopen van goederen of
handelsonderneming dienstprestaties
Aankoop grond- en hulpstoffen: Andere bedrijfsopbrengsten nav niet
productieonderneming normale of andere bedrijfsactiviteit
Diensten en diverse goederen: diverse Bv. maandelijkse huuropbrengsten
ondersteunende dienst/goed magazijn
Bezoldigingen en sociale lasten: alles ivm
personeel
Afschrijvingen en waardeverminderingen
Andere bedrijfskosten: nav niet normale en
andere bedrijfsactiviteit, bv. aankoop
boeken in een restaurant om te verkopen
Financiële kosten Financiële opbrengsten
Nav financiële transacties Nav financiële transacties
Bv. rente lening, negatief Bv. rente spaarrekening, positief
wisselkoersverschil, betalingskorting bij wisselkoersverschil, betalingskorting bij
verkoop aankoop
Niet-recurrente kosten Niet-recurrente opbrengsten
Nav niet regelmatige, uitzonderlijke Nav niet regelmatige, uitzonderlijke
activiteiten activiteiten
Bv. herstellingskosten nav diefstal, Bv. meerwaarde uitzonderlijke verkoop vast
minderwaarde uitzonderlijke verkoop actief, uitbetaling schadeverzekering
laptop
Wat is de link tussen de balans en resultatenrekening? Bij de start van het boekjaar wordt
een beginbalans opgemaakt. Dit vermogen wijzigt doorheen het boekjaar door de kosten en
opbrengsten. Dit wordt door een resultatenrekening in rekening gebracht. Op het einde van
het boekjaar wordt dit resultaat in de eindbalans verwerkt. (= resultaatverwerking)
MAR = Minimum Algemeen Rekeningstelsel
,Proef- en saldibalansen
Het geef een overzicht van alle gebruikte grootboekrekeningen met als doel controle te
hebben over de registraties en het resultaat kunnen bepalen.
In een proefbalans kan je het debet en credit totaal zien per grootboekrekening.
In een saldibalans kan je het debet- of creditsaldo zien per grootboekrekening
Stappenplan van begin- tot eindbalans
HOOFDSTUK 2: REGISTRATIE VAN DE AAN- EN VERKOOPCYCLUS
Aankopen, betaling en creditnota
, AF 1: Aankoop HG voor 1.000,00 EUR
K + D 60400 Aankoop HG 1.000,00
A + D 41100 Terug te vorderen btw 210,00
P + C 44000 Leveranciers 1.210,00
AF 16: Aankoop laptop van 1.000,00 EUR voor lange termijn
A + D 23000 Installaties, machines en uitrusting: AW 1.000,00
A + D 41100 Terug te vorderen btw 210,00
P + C 44000 Leveranciers 1.210,00
! Opgelet: btw soms slechts gedeeltelijk terugvorderbaar
Ondernemingen kunnen enkel bij aankopen voor beroepsdoeleinden de btw volledig
terugvorderen. Sommige aankopen zijn gedeeltelijk voor privégebruik.
Btw op personenwagens: max 50% terugvorderbaar
Btw op autokosten: max 50% terugvorderbaar
Btw op relatiegeschenken: duurder dan 50EUR niet terugvorderbaar
Btw op restaurantkosten: niet terugvorderbaar
Het gedeelte dat niet terugvorderbaar is, wordt toegevoegd aan de aankoop (kost of actief).
AF 20: Aankoop van personenwagen van 1.000,00 EUR voor lange termijn
A + D 24100 Rollend materieel AW 11.050,00
A + D 41100 Terug te vorderen btw 1.050,00
P + C 44000 Leveranciers 12.100,00
B9: Betaling bovenstaande AF
P - D 44000 Leveranciers 12.100,00
A - C 55000 KI: R/C 12.100,00
Een inkomende of ontvangen creditnota (ICN of OCN) is een correctie van de
aankoopfactuur. Dit kan bij retour (teruggestuurde of niet-aanvaarde goederen), fouten (bij
opmaking AF of niet-geleverde goederen en commerciële kortingen.
OCN 1: HG ter waarde van 200,00 EUR teruggestuurd
P - D 44000 Leveranciers 242,00
A - C 41100 Terug te vorderen btw 42,00
K - C 60400 Aankoop HG 200,00
Verkopen, inning en creditnota
VF 1: Verkoop van HG ter waarde van 1.000,00 EUR
A + D 40000 Handelsdebiteuren 1.210,00

