
Steuern
Grundbegriffe, Zweck und Gliederung der Steuern
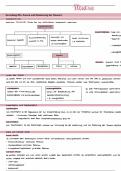
Staatseinnahmen
staatliche Einnahmen setzen sich aus verschiedenen Komponenten zusammen :
Staatseinnahmen
kausal abgaben : Diese hat d
Gemeinwes
privatwirtschaftliche Zahlungen V0 "
übrige Einnahmen •
Gebühren :
öffentliche Abgaben z.b Post anderen Gemeinwesen
Einkünfte z.B .
Geldbussen
2. B. Finanzausgleich
•
Ersatz abgab
•
vertragslos
kausal abgaben steuern
Steuern : Steuern sind ö
Gegenleistung Si
Gebühren Vertragslasteten Direkte Indirekte
.
Ersatz abgaben
Zweck der Steuer
Die meisten Steuern sind nicht zweckgebunden .
Bund , Kanton , Gemeinde und Kirche können also das Geld im gesetzlichen Rahmen
Staat das Geld nur für die dazu vorgesehenen Aufgaben verwenden .
Allgemein werden zwei Steuerzwecke unterschieden :
Fiskal Steuern Ordnungssteuern Da jede Ordnungs steuer gleichzeitig
der Finanzierung der der
Dienen Dienen der
Beeinflussung ist jede OrdnungsSteuer gleichzeitig e
Staatsausgaben .
2. B. Einkommensteuer Gesellschafts entwicklung .
2. B. Energie Steuer
SteuerObjekt und Steuer subjekt
Steuerobjeut
Steuer Objekt ist der Gegenstand , der weicher die
Das zur Steuererhebung führt . Es ist also der Tatbestand Steuerpflicht auslöst
Beispiele : •
Einkommen / Vermögen einer natürlichen Person
• Zins gutschrift einer Bank, Dividenden Ausschüttung einer AG
Steuer subjekt
Das SteuerSubjekt ist der Rechtsträger welcher
, zur Mitwirkung bei der Abrechnung und zur Bezahlung der Steuern verpflich
Direkte und indirekte Steuer
Direkte Steuer
Ist unmittelbar beim Steuer Subjekt anhand seiner wirtschaftlichen Leistungsfähigkeit erhoben .
•
Einkommensteuer natürlicher Personen
•
Vermögenssteuer natürlicher Personen
•
Ertragssteuer/ Kapitalsteuer juristischer Personen
Indirekte Steuer
Bei gewissen Vorgängen wird nicht direkt sondern mittelbar beim SteuerSubjekt erhoben .
Die wirtschaftliche Leistungsfähigkeit wird bei
Solche Vorgänge sind Aufwände, Verbrauch Besitz , ,
Verkehr
• MWST / ZÖIK
Verrechnungsstellen
•
•
Billet Steuer

