Financieel management samenvatting
Week 1: onderneming
Bedrijf= bezig met productie van goederen en/of diensten. Bestaansrecht door afnemers (kopers)
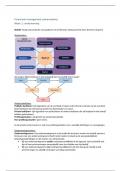
Stakeholders:
Om lang te blijven bestaan is het belangrijk dat een bedrijf winst maakt:
Soorten bedrijven:
Publieke bedrijven= zijn eigendom van de overheid of staan onder directe controle van de overheid.
Deze bedrijven zijn niet primair gericht op het behalen van winst.
Private bedrijven= zijn eigendom van particulieren of andere bedrijven die zelf kapitaal in het bedrijf
hebben geïnvesteerd
Profitorganisaties= zijn gericht op winstmaximalisatie
Non-profitorganisaties= geen winst.
In de private sector komen er ook non-profitorganisaties voor, namelijk stichtingen en verenigingen.
Ondernemingsvormen:
Ondernemingsvorm= Een ondernemingsvorm is de juridische structuur waarin een bedrijf opereert.
De keuze voor een ondernemingsvorm heeft onder andere invloed op de aansprakelijkheid,
belastingverplichtingen en de manier van administratie.
§ Bij een ondernemingsvorm zonder rechtspersoonlijkheid is de eigenaar van het bedrijf met
zijn of haar privévermogen aansprakelijk voor de schulden van het bedrijf.
§ Bij een ondernemingsvorm met rechtspersoonlijkheid is dit niet het geval, hierbij wordt
privévermogen en zakelijk vermogen van elkaar gescheiden.
,Rechtspersoon= zelfstandig juridisch orgaan, dus kan net als een natuurlijk persoon (mens) rechten
en plichten hebben. Een rechtspersoon kan contracten sluiten, zelf eigenaar zijn, aansprakelijk zijn
De verschillende ondernemingsvormen:
Zonder rechtspersoonlijkheid:
Eenmanszaak: Hierbij is één persoon volledig eigenaar van de onderneming. De eigenaar is ook
aansprakelijk voor de schulden van de onderneming. Over de winst betaalt de eigenaar
inkomstenbelasting
Vennootschap onder firma (vof): Hierbij zijn twee of meer mensen gezamenlijk eigenaar van een
bedrijf. De vennoten zijn ieder aansprakelijk voor alle schulden van het bedrijf. Over de winst betalen
de vennoten inkomstenbelasting.
Maatschap: Hierbij voeren meerdere professionals samen hun beroep uit. De maten zijn in gelijke
delen aansprakelijk voor de schulden. Over de winst betalen ze inkomstenbelasting.
Commanditaire vennootschap (cv): Hierbij wordt een onderscheid gemaakt tussen beherende
vennoten (zij zijn hoofdelijk aansprakelijk voor het geheel) en commanditaire vennoten (zij kunnen
alleen het door hen ter beschikking gestelde vermogen verliezen).
Met rechtspersoonlijkheid:
Naamloze vennootschap (nv): Dit is een rechtspersoon waarvan het maatschappelijk kapitaal
verdeeld is in aandelen die in beginsel vrij overdraagbaar zijn. Hierbij is er sprake van scheiding van
eigendom en leiding. De aandeelhouders zijn niet privé aansprakelijk voor de schulden van de nv. De
nv betaalt vennootschapsbelasting over de winst.
Besloten vennootschap (bv): Dit is een rechtspersoon met een in aandelen verdeeld maatschappelijk
kapitaal die niet vrij overdraagbaar zijn. De aandeelhouders zijn niet privé aansprakelijk voor de
schulden van de bv. De bv betaalt vennootschapsbelasting over de winst.
Europese naamloze vennootschap (SE): Dit zijn vennootschappen met internationale activiteiten. De
rechtsvorm bestaat in alle landen van de Europese Unie. Alleen rechtspersonen kunnen een SE
oprichten.
Voordelen een ondernemingsvorm met rechtspersoonlijkheid:
§ De eigenaren zijn niet met hun privé vermogen aansprakelijk voor schulden van het bedrijf.
§ Het is makkelijker om vermogen aan te trekken (bijvoorbeeld door de uitgifte van aandelen.
§ Het voorbestaan van de onderneming is beter gewaarborgd (door het overdragen van
aandelen).
, § De winst wordt belast tegen een lager tarief (vennootschapsbelasting in plaats van
inkomstenbelasting).
Niet commerciële ondernemingsvormen:
Verenging: Dit is een verzameling mensen die zich met een bepaald doel georganiseerd heeft. Leden
betalen vaak contributie en hebben inspraak via algemene ledenvergadering.
Stichting: Dit is een organisatie die erop gericht is een bepaald maatschappelijk, sociaal of ideëel doel
te verwezenlijken. Het heeft geen leden, wel een bestuur.
Sociaal ondernemen is niet hetzelfde als duurzaam ondernemen of maatschappelijk verantwoord
ondernemen. Deze termen worden wel vaak door elkaar gebruikt.
Bij sociaal ondernemen staat het maatschappelijke doel dat je wilt bereiken met je onderneming
voorop. De andere termen gaan over ondernemingen waarbij winst maken voorop staat.
Fiscale aspecten:
Als een onderneming winst maakt, moet er belasting over worden betaald. De soort belasting is
afhankelijk van de ondernemingsvorm.
§ Bij een ondernemingsvorm zonder rechtspersoonlijkheid: Over de winst wordt
inkomstenbelasting betaald.
§ Bij een ondernemingsvorm met rechtspersoonlijkheid: Over de winst wordt
vennootschapsbelasting betaald.
Inkomstbelasting algemene heffingen:
§ Algemene heffingskorting: Een korting op de inkomstenbelasting voor iedereen.
§ Arbeidskorting: Een korting op de inkomstenbelasting voor mensen die werken.
Ondernemingsaftrek:
§ Zelfstandigenaftrek: Dit is een bedrag dat ondernemers in mindering mogen brengen op de
winst.
§ Startersaftrek: Dit bedrag mogen ondernemers maximaal 3 keer in de eerste 5 jaar nadat ze
gestart zijn in mindering brengen op de winst.
Uitgekeerde winst wordt twee keer belast: eerst vennootschapsbelasting, daarna
inkomstenbelasting. Er zijn twee varianten mogelijk:
§ Aandeelhouders die meer dan 5% van het aandelenkapitaal bezitten zijn aanmerkelijk-
belanghouder. Inkomsten hieruit worden belast in box 2.
§ Aandeelhouders die minder dan 5% van de aandelen bezitten zijn geen aanmerkelijk-
belanghouder. Inkomsten hieruit worden belast in box 3.
Samengevat: