

Risk Management
Inleiding
Verzekering: e. overdracht v/e onzeker risico in ruil voor e. vaste prijs. De oplossing kan bestaan uit
financiële hulp of daadwerkelijke dienstverlening. Hun domein zijn de CALAMITEITEN (= ongevallen)
Verzekeringsportefeuille: h. geheel v/d polissen die een tussenpersoon beheert voor al zijn klanten.
Disrupters: door maatschappelijke evolutie komen er alternatieve aanbieders en producten o/d
markt. Bv. Ubers Taxi’s
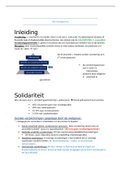
Op de piramide v. Maslow worden verzekering op h.
2de niveau geplaatst.
De verzekeringspersoon
aan d. hand v/e
risicoanalyse
proberen deze veiligheid
& zekerheid te
garanderen.
Solidariteit
Dit is de basis voor e. verzekeringsactiviteit bij e. gebeurtenis. Wordt gefinancierd door premies.
60% v/d premies gaan naar schadegevallen
20% naar werkingskosten
10-15% naar commissielonen
5-10% naar aandeelhouders
Sociale verplichtingen opgelegd door de wetgever.
* = Datagegevens verwerken in statistieken om de premies te bepalen.
1. Sociale zekerheid (ziekte; werkloosheid; pensioen) : Deze verzekering steunt niet o/e.
actuariële techniek* maar o/e reparatiestelsel ! dit is dus geen verzekeringstechniek !
2. Wettelijk verplichte verzekeringen: Dit zijn meestal aansprakelijkheidsverzekeringen.
BA Motor, Jacht; Objectieve brand & ontploffing; Arbeidsongevallen.
3. Verplichte waarborgen: In sommige verzekeringen is het verplicht dat er sommige
waarborgen verplicht inzitten. Bv. Brandverzekering -> water- en stormschade;
natuurrampen;…
4. Contractuele verplichtingen: Bv. bij e. lening v/e huis zal je de bank je vragen o/e
brandverzekering te nemen. Zo kan de bank nog iets terugkrijgen als de lener niet betaald en
het huis afbrandt.
, Segmenteringen zorgen ervoor dat de solidariteit in gevaar komt = onderscheid maken
tussen leeftijd, automerk (Citroën vs Porsche), ervaring,…
Elke segmentatie op vlak van acceptatie (= onderschrijven), tariferen (=coëfficiënt om
de premie te bepalen) e/d omvang v/d dekking moet worden gerechtvaardigd door e.
Legitiem doel.
Digitaliseringen vormen e. bedreiging voor zowel d. solidariteit als voor het inschatten
v/e onzeker voorval. Bv.
Gezondheidsapps kunnen e.
beeld geven v/d levensstijl v/e
persoon en aanleiding geven o/d
premies aan te passen.
De verschillende
actoren
Mandaatscontract :
1. Productie mandaat: Ze moeten
verzekeringen verkopen.
dit kan
2. Schade mandaat: Ze mogen geld “uitgeven” in naam v/d maatschappij ook direct
Tussenpersoon:
1. Verzekeringsmakelaar: Werkt met verschillende maatschappijen
2. Verzekeringsagent: Werkt met één maatschappij.
De agenten werken IN NAAM(1) en VOOR REKENING(2) v/d PRINCIPAAL(3)
(1) de verzekeraar is verantwoordelijk voor de polis
(2) het verlies/winst zit bij de verzekeraar (makelaar krijgt sws commissieloon)
(3) de verzekeraar
Het aanbod
Er zijn 2 soorten klanten: Particulieren & Professionele klanten ( Zelfstandigen, Kmo’s,…)
, Het productengamma
Schadeverzekeringen
= bij het veroorzaken v. schade aan iemand zijn vermogen
Zaakverzekeringen: deze vergoeden schade die e. bepaalde zaak kan ondergaan
bv; brandverzekering, OMNIUM (CASCO), bedrijfsschade,…
Aansprakelijkheid: deze verzekering
zorgt ervoor dat je volledige vermogen
beschermd wordt. Zonder kan e. derde in
principe heel je vermogen eisen.
2 SOORTEN
1. Buitencontractuele aansprakelijkheid
Artikel 1382 BW.
Verzekeringen tot vergoeding van schade Verzekeringen tot uitbetaling
forfaitair bedrag
2. Contractuele schade
a. De zuivere contractuele verplichting niet correct uitvoeren. De meeste
verzeker. Zijn niet geneigd om dit te verzekeren. De mogelijkheid wordt enkel
gegeven aan vrije beroepen. Bv. arts die h. verkeerde been amputeert.
BEROEPSAANSPRAKELIJKHEIDSVERZEKERING
b. Schade na uitvoering v/h contract. De o’ing is niet verzekerd o/h werk opnieuw
uit te voeren, maar wel om de gemaakte schade te dekken. Bv. Zonnepaneel valt
en maakt je terras en je tv kapot. Je terras en tv worden vergoed, je zonnepaneel
niet
BA NA LEVERING
c. Schade aan toevertrouwde goederen. BA TOEVERTROUWDE GOEDEREN
Inleiding
Verzekering: e. overdracht v/e onzeker risico in ruil voor e. vaste prijs. De oplossing kan bestaan uit
financiële hulp of daadwerkelijke dienstverlening. Hun domein zijn de CALAMITEITEN (= ongevallen)
Verzekeringsportefeuille: h. geheel v/d polissen die een tussenpersoon beheert voor al zijn klanten.
Disrupters: door maatschappelijke evolutie komen er alternatieve aanbieders en producten o/d
markt. Bv. Ubers Taxi’s
Op de piramide v. Maslow worden verzekering op h.
2de niveau geplaatst.
De verzekeringspersoon
aan d. hand v/e
risicoanalyse
proberen deze veiligheid
& zekerheid te
garanderen.
Solidariteit
Dit is de basis voor e. verzekeringsactiviteit bij e. gebeurtenis. Wordt gefinancierd door premies.
60% v/d premies gaan naar schadegevallen
20% naar werkingskosten
10-15% naar commissielonen
5-10% naar aandeelhouders
Sociale verplichtingen opgelegd door de wetgever.
* = Datagegevens verwerken in statistieken om de premies te bepalen.
1. Sociale zekerheid (ziekte; werkloosheid; pensioen) : Deze verzekering steunt niet o/e.
actuariële techniek* maar o/e reparatiestelsel ! dit is dus geen verzekeringstechniek !
2. Wettelijk verplichte verzekeringen: Dit zijn meestal aansprakelijkheidsverzekeringen.
BA Motor, Jacht; Objectieve brand & ontploffing; Arbeidsongevallen.
3. Verplichte waarborgen: In sommige verzekeringen is het verplicht dat er sommige
waarborgen verplicht inzitten. Bv. Brandverzekering -> water- en stormschade;
natuurrampen;…
4. Contractuele verplichtingen: Bv. bij e. lening v/e huis zal je de bank je vragen o/e
brandverzekering te nemen. Zo kan de bank nog iets terugkrijgen als de lener niet betaald en
het huis afbrandt.
, Segmenteringen zorgen ervoor dat de solidariteit in gevaar komt = onderscheid maken
tussen leeftijd, automerk (Citroën vs Porsche), ervaring,…
Elke segmentatie op vlak van acceptatie (= onderschrijven), tariferen (=coëfficiënt om
de premie te bepalen) e/d omvang v/d dekking moet worden gerechtvaardigd door e.
Legitiem doel.
Digitaliseringen vormen e. bedreiging voor zowel d. solidariteit als voor het inschatten
v/e onzeker voorval. Bv.
Gezondheidsapps kunnen e.
beeld geven v/d levensstijl v/e
persoon en aanleiding geven o/d
premies aan te passen.
De verschillende
actoren
Mandaatscontract :
1. Productie mandaat: Ze moeten
verzekeringen verkopen.
dit kan
2. Schade mandaat: Ze mogen geld “uitgeven” in naam v/d maatschappij ook direct
Tussenpersoon:
1. Verzekeringsmakelaar: Werkt met verschillende maatschappijen
2. Verzekeringsagent: Werkt met één maatschappij.
De agenten werken IN NAAM(1) en VOOR REKENING(2) v/d PRINCIPAAL(3)
(1) de verzekeraar is verantwoordelijk voor de polis
(2) het verlies/winst zit bij de verzekeraar (makelaar krijgt sws commissieloon)
(3) de verzekeraar
Het aanbod
Er zijn 2 soorten klanten: Particulieren & Professionele klanten ( Zelfstandigen, Kmo’s,…)
, Het productengamma
Schadeverzekeringen
= bij het veroorzaken v. schade aan iemand zijn vermogen
Zaakverzekeringen: deze vergoeden schade die e. bepaalde zaak kan ondergaan
bv; brandverzekering, OMNIUM (CASCO), bedrijfsschade,…
Aansprakelijkheid: deze verzekering
zorgt ervoor dat je volledige vermogen
beschermd wordt. Zonder kan e. derde in
principe heel je vermogen eisen.
2 SOORTEN
1. Buitencontractuele aansprakelijkheid
Artikel 1382 BW.
Verzekeringen tot vergoeding van schade Verzekeringen tot uitbetaling
forfaitair bedrag
2. Contractuele schade
a. De zuivere contractuele verplichting niet correct uitvoeren. De meeste
verzeker. Zijn niet geneigd om dit te verzekeren. De mogelijkheid wordt enkel
gegeven aan vrije beroepen. Bv. arts die h. verkeerde been amputeert.
BEROEPSAANSPRAKELIJKHEIDSVERZEKERING
b. Schade na uitvoering v/h contract. De o’ing is niet verzekerd o/h werk opnieuw
uit te voeren, maar wel om de gemaakte schade te dekken. Bv. Zonnepaneel valt
en maakt je terras en je tv kapot. Je terras en tv worden vergoed, je zonnepaneel
niet
BA NA LEVERING
c. Schade aan toevertrouwde goederen. BA TOEVERTROUWDE GOEDEREN

