
INTERNATIONAAL FISCAAL RECHT
Bestaat er iets als Europees belasting recht of Europese belastingen?
Nee, er bestaan geen Europese belastingen, want de Europese Unie bepaald NIET hoeveel
belastingen je moet betalen of hoe hoog het belastingtarief is, maar wel de overheid van
ieder lidstaat. De Europese Unie controleert wel of de nationale belastingregels voldoen aan
de doelstellingen van het Europees beleid.
Fiscale soevereiniteit van de lidstaten
Iedere lidstaat geniet fiscale soevereiniteit en bepaald haar eigen fiscale spelregels
Dit betreft o.a. het recht om een bepaalde belasting te heffen & te innen
De lidstaten zijn vrij om te bepalen WIE (de BP) & WAT (het inkomen) wordt belast.
Deze fiscale soevereiniteit kan echter beperkt worden door Europese rechtspraak,
dubbele belastingverdragen, etc.
Van belang hierbij is het territoriaal aanknopingspunt (personeel/materieel)
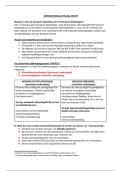
De territoriale aanknopingspunten (‘NEXUS’)
Men hanteert 2 criteria als aanknopingspunt, waardoor de fiscale soevereiniteit wordt
ingeperkt:
1) Woonplaatsstaatbeginsel (personele aanknoping)
2) Bronstaatbeginsel (materiële aanknoping)
WOONPLAATSSTAATBEGINSEL BRONSTAATBEGINSEL
(personele aanknoping) (materiële aanknoping)
Personen die op Belgisch grondgebied hun Personen die niet op Belgisch grondgebied
fiscale woonplaats1 hebben (natuurlijke hun fiscale woonplaats (natuurlijke
personen) of vestigingsplaats2 personen) of vestigingsplaats
(rechtspersonen) (rechtspersonen) hebben, maar deze te
vinden zijn in het buitenland. Er is wel een
Gevolg: onbeperkt belastingplichtig op hun bron van inkomen in BE.
wereldwijd inkomen
Gevolg: beperkt belastingplichtig op hun in
Voorbeelden: personenbelasting, België verkregen inkomsten
vennootschapsbelasting,
rechtspersonenbelasting Voorbeelden:
niet-inwonersbelasting
Er dient dus een cruciaal onderscheid gemaakt te worden op niveau van “inwonerschap”:
Dit dient men te doen op basis van feitelijke gegevens.
Bijvoorbeeld: controle van de waterfactuur, bezoek aan de huisdokter, de afgesloten
abonnementen voor elektriciteit, gas, internet, etc.
Dit zijn aanknopingspunten voor de woonplaats.
Daarnaast hanteert BE bovendien een permanentievoorwaarde van 24 maanden.
Binnen deze termijn is men nog steeds inwoner van BE
1
Centrum van de levensbelangen van de BP (familiaal, professioneel, etc.)
2
De maatschappelijke zetel, voornaamste inrichting, zetel van bestuur/beheer
,Het ontstaan van “dubbele belasting”
Dubbele belasting ontstaat omdat iedere lidstaat wel ergens een aanknopingspunt of
zogenaamde ‘NEXUS’ kan terugvinden waarop zij een natuurlijke persoon of rechtspersoon
kan onderwerpen aan de belasting die daar van toepassing is.
Zoals hierboven toegelicht kan dit aanknopingspunt personeel of materieel zijn:
Personeel (subjectief): bijvoorbeeld op niveau van nationaliteit of woonplaats
Materieel (objectief): bijvoorbeeld op niveau van de ligging van een onroerend goed
of het inkomen dat men verdient
Hierdoor sluit BE met andere lidstaten zogenaamde dubbele belastingverdragen (‘DBV’) af
ter vermijding van dubbele belasting.
De 3 oorzaken van “dubbele belasting”
1. Een woonplaats – bronstaat conflict
Komt in de praktijk het vaakst voor
Er is hierbij een conflict tussen het personeel & materieel aanknopingspunt
Een inkomen is niet alleen belast in de woonstaat, maar ook in de bronstaat
Bijvoorbeeld: Belg werkt in FR & Belg woont in BE
BE wilt mij taxeren op mijn wereldwijd inkomen, terwijl FR mij ook wilt taxeren op
mijn FR inkomen
Oplossing: art. 15 DBV
2. Een bronstaat – bronstaat conflict
Er is een conflict tussen twee materiële aanknopingspunten
2 staten aanschouwen zichzelf als bron voor een bepaald inkomen
Bijvoorbeeld: een NP werkt in een bepaald land voor een WG van een ander land
3. Een woonplaats – woonplaatsstaat conflict (“dubbele woonplaats”)
Er is een conflict tussen twee personele aanknopingspunten
2 staten beschouwen 1 BP als hun fiscaal inwoner
Bijvoorbeeld: VN opgericht in NL, maar plaats van werkelijke leiding in BE
Let op, het volgende is ook mogelijk:
1. Driedubbele belasting
Bijvoorbeeld: een Amerikaan die in België woont, maar in Nederland werkt
De nationaliteit (Amerikaan) = personele aanknopingspunt
De woonplaats (BE) = personele aanknopingspunt
De werkplaats (NL) = materieel aanknopingspunt
2. Dubbele niet-belasting
Bijvoorbeeld: in de ene lidstaat een aftrekbare kost & in de andere lidstaat een
vrijgesteld inkomen
,Internationale dubbele belasting
Er zijn 2 soorten internationale dubbele belasting:
1) Juridische dubbele belasting:
- Wanneer 2 of meer lidstaten (1) eenzelfde belastingplichtige (2) meermaals belasten op
hetzelfde voorwerp (inkomen/vermogen) (3) in dezelfde periode (4)
- Het dient hier wel te gaan om een gelijkaardige of dezelfde belasting
! Voorbeeld: een BE inwoner behaalt een arbeidsinkomen in NL. BE maakt aanspraak op de
belastingheffing, omdat het gaat over een inwoner van BE die in BE belast wordt op zijn
wereldwijd inkomen. NL maakt aanspraak op de heffing, omdat het inkomen in NL werd
behaald. In dit geval zou er dus juridische dubbele belasting optreden, want twee lidstaten
willen eenzelfde belasting heffen ten laste van dezelfde BP op hetzelfde inkomen in dezelfde
periode.
! Let op: de DBV hebben IN PRINCIPE enkel het vermijden van juridische dubbele belasting
tot doel.
2) Economische dubbele belasting:
- Wanneer 2 of meer lidstaten (1) 2 verschillende belastingplichtigen (2) meermaals
belasten op hetzelfde voorwerp (inkomen/vermogen) (3) in dezelfde periode (4)
! Voorbeeld: wanneer een VN A een dividend uitkeert aan een VN B, dan wordt dat dividend
dubbel belast in hoofde van 2 verschillende BP (bij de uitkeerder & de aandeelhouder).
! Let op: inzake het vermijden van economische dubbele belasting brengen internrechtelijke
bepalingen soelaas. De DBI-aftrek is in BE de maatregel bij uitstek om economische dubbele
belasting te verzachten bij dividenden.
Kan men juridische & economische dubbele belasting vermijden?
Ja, in het BE intern recht zijn een aantal maatregelen genomen om de gevolgen van
juridische of economische dubbele belasting te verzachten:
1. De vrijstellingsmethode (tax exemption)
2. De verrekeningsmethode (tax credit)
Art. 23 van het OESO-modelverdrag voorziet in dezelfde 2 methodes om dubbele
belasting te vermijden
, Maatregelen ter voorkoming van dubbele belasting
1. De vrijstellingsmethode (tax exemption) – art. 23 DBV
Via deze methode wordt de belastbare basis beperkt
Men kent een vrijstellingsmethode met progressievoorbehoud (in BE)
Men kent ook een vrijstellingsmethode zonder progressievoorbehoud (in BE)
In BE wordt de vrijstellingsmethode zonder progressievoorbehoud toegepast in de
vennootschapsbelasting (bv. DBI-aftrek)
Het BUI inkomen wordt dan in de woonstaat volledig vrijgesteld
In BE wordt de vrijstellingsmethode met progressievoorbehoud toegepast in de
personenbelasting
Bij deze methode wordt het BUI inkomen niet volledig vrijgesteld
Men gaat het BUI inkomen dan niet belasten in BE, maar wel mee rekening houden
om de correcte progressieve tarieven in de PB te bepalen
Wanneer dat de heffingsbevoegdheid bij de bronstaat ligt, zal BE de
vrijstellingsmethode toepassen in de woonstaat (BE)
BE past de vrijstellingsmethode toe aan de gemiddelde aanslagvoet, terwijl het BUI
inkomen belast wordt aan de marginale aanslagvoet
2. De verrekeningsmethode (tax credit) – art. 23 DBV
Een voorbeeld van de verrekeningsmethode is de FBB
Principe: men bepaald de belasting op het wereldwijde inkomen in de woonstaat,
maar de volledige BUI belasting van de bronstaat wordt verrekend met de
belasting in de woonstaat (BE)
Het is een soort van “belastingkrediet”
Voorbeeld op de vrijstellingsmethode
Inkomen hoofdhuis België 100
Inkomen bijhuis Nederland 30
Totaal belastbaar inkomen 130
Vrijstellingsmethode: (-) 30
Totaal belastbaar inkomen – finaal 100
Tarief BE (30% op 100 EUR) 30
Tarief NL (20% op 30 EUR) 6
Wat heb je nu totaal betaald 30 euro in België en 6 euro in
Nederland = 36 euro
Voorbeeld op de verrekeningsmethode
Inkomen hoofdhuis België 100
Inkomen bijhuis Nederland 30
Totaal belastbaar inkomen 130
Tarief BE (30% op 130) 39
Verrekeningsmethode (-) 6
30 euro * 20% (NL)
Wat heb je nu totaal betaald 33 euro in België en 6 euro in
Nederland = 39 euro

