
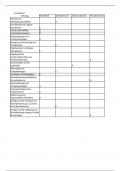
A=Aufwand
E=Ertrag Betrieblich Betriebsfremd Außerordentlich Periodenfremd
Verluste aus
Wertpapiergeschäften A
Umsatzerlöse für eigene
Erzeugnisse E
Löhne und Gehälter A
Vertreterprovisionen A
Abschreibungen auf
Lieferforderungen A
Erträge aus Vermietung und
Verpachtung E
Mehrbestand an fertigen
Erzeugnissen E
Regelung einer
Kundenreklamation aus
Vorjahreslieferung A
Sturmschaden an der
Lagerhalle A
Zinserträge aus
Festgeldanlagen E
Gesetzliche Sozialabgaben E
Gewerbesteuernachzahlung
für vorletztes GJ A
Abschreibungen auf
Fertigungsanlagen A
Reparaturaufwand am
Computernetz A
Aktivierung einer
selbsterstellen Maschine A
Erträge aus dem Verkauf von
Betriebsfahrzeugen zu einem
Preis über Buchwert E
Erträge aus der Auflösung von
Rückstkellungen wegen Fortfall
des Grundes E
,Abgrenzungsrechnung in
Ergebnistabelle
Rechnungskreis 1 Rechnu
Externer Erfolg Neutraler Erfolg
Aufwand Ertrag neutraler Aufwand neutraler Ertrag
Umsatzerlöse 1,450,000.00 €
Erhöhung des Bestandes an
fertige Erzeugnisse 40,000.00 €
Diskonterträge 3,000.00 € 3,000.00 €
Mieterträge 8,000.00 € 8,000.00 €
Materialaufwad 510,000.00 €
Löhne 620,000.00 €
Gehälter 175,000.00 €
Soziale Abgaben 95,000.00 €
Zinsaufwendungen 12,000.00 €
Betriebssteuern 34,000.00 €
Mietaufwedungen 15,000.00 €
Verluste aus Anlagegegestände 7,000.00 € 7,000.00 €
Ergebnis 1,468,000.00 € 1,501,000.00 € 7,000.00 € 11,000.00 €
33,000.00 € 4,000.00 €
Jahresergebnis Neutrales Ergebnis
Rechnungskreis 1 Rechnu
Externer Erfolg Neutraler Erfolg
Aufwand Ertrag neutraler Aufwand neutraler Ertrg
Umsatzerlöse 1,000,000.00 €
Mieterträge 40,000.00 € 40,000.00 €
Zinserträge 20,000.00 € 20,000.00 €
Außerordentliche Erträge 26,000.00 € 26,000.00 €
Materialaufwad 440,000.00 €
Instandhaltung 15,000.00 €
Löhne+Gehälter 240,000.00 €
Soziale Abgaben 200,000.00 €
Zinsaufwendungen 20,000.00 €
Außerordentliche Aufwendunge 14,000.00 € 14,000.00 €
Abschreibungen 120,000.00 €
Versicherungsaufwendugen 10,000.00 €
,kalk. Zinsen
kalk. UL
kalk. Miete
1,059,000.00 € 1,086,000.00 € 14,000.00 € 86,000.00 €
Ergebnis 27,000.00 € 72,000.00 €
Jahresergebnis Neutrales Ergebnis
Zusammengefasst:
Schritt 1: Welche Aufwendungen stellen keine Kosten dar? (Betriebsfremd, periodenfremd, außero
Keine Übernahme in die Kostenrechnung --> Übernahme in neutralen Erfolg
Schritt 2: Welche Aufwendungen stellen in gleicher Höhe Kosten dar? (aufwandsgleiche Kosten)
`--> Übernahme in die Kostenrechnung in gleicher Höhe
Schritt 3: Welche Aufwendungen stellen in anderer Höhe Kosten dar? (Anderskosten)
Übernahme in die Kostenrechnung in anderer Höhe --> Rechnungskreise mithilfe kostenre
Schritt 4: Gibt es Kosten, die keinen Aufwand darstellen? (Zusatzkosten)
Übernahme in die Kostenrechnung --> Rechnungskreise mithilfe kostenrechnerischer Korr
, Rechnungskreis 2
Kostenrechnerische Korrekturen Interner Erfolg
Kosten Leistungen
aufwandsgleiche
1,450,000.00 € Kosten/Erträge =
40,000.00 €
510,000.00 € neutraler Aufwand/Ertrag
620,000.00 € entweder
175,000.00 € oder
95,000.00 € oder
12,000.00 €
34,000.00 €
15,000.00 € Wichtig:
1,461,000.00 € 1,490,000.00 €
29,000.00 €
Ergebnis kostenrechn. Korrekturen Betriebsergebnis
aufwandsgleiche
Rechnungskreis 2 Kosten/Erträge =
Kostenrechnerische Korrekturen Interner Erfolg
Kostenrechnerische Korrekturen Kosten Leistungen
1,000,000.00 €
neutraler Aufwand/Ertrag
entweder
oder
440,000.00 € oder
15,000.00 €
240,000.00 €
200,000.00 €
20,000.00 €
120,000.00 € 50,000.00 € 50,000.00 € Anderskosten:
10,000.00 € 20,000.00 € 20,000.00 €

